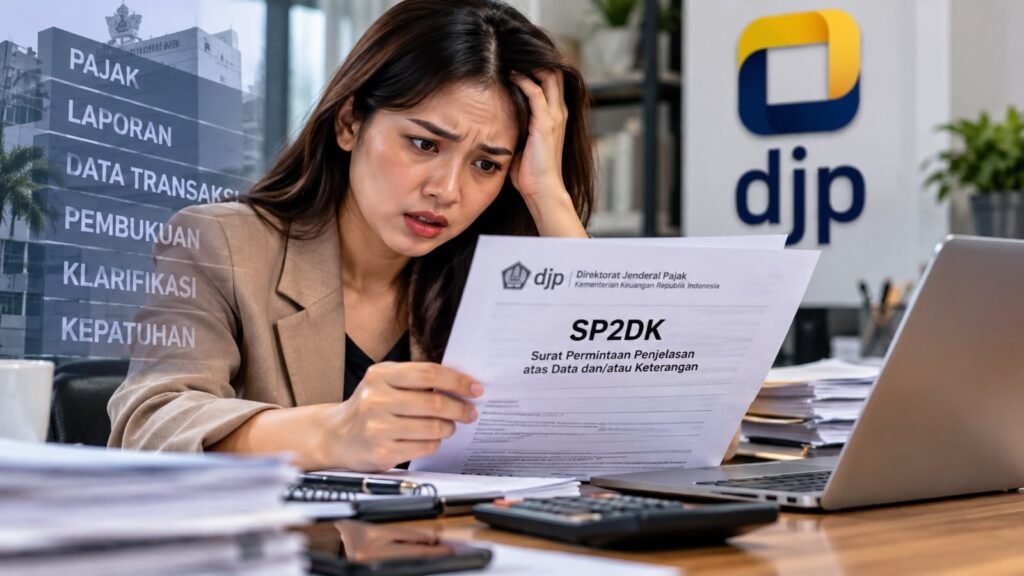
BALI – PORTALBMI.ID – Surat dari kantor pajak kerap menimbulkan kekhawatiran bagi pelaku usaha. Belakangan, SP2DK atau Surat Permintaan Penjelasan atas Data dan/atau Keterangan menjadi topik yang banyak diperhatikan wajib pajak. Bagi sebagian orang, menerima surat tersebut langsung memunculkan pertanyaan: apakah ada masalah dengan laporan pajak, apakah akan dikenai sanksi, atau apakah usaha mereka sedang dalam pengawasan?
Kekhawatiran tersebut dapat dipahami, terutama bagi pengusaha yang belum familiar dengan prosedur pengawasan perpajakan. Namun, menerima SP2DK tidak serta-merta berarti wajib pajak terbukti melakukan pelanggaran atau harus membayar tambahan pajak.
SP2DK merupakan bagian dari proses pengawasan yang dilakukan Direktorat Jenderal Pajak (DJP) untuk meminta penjelasan atas data dan/atau keterangan yang perlu diklarifikasi. Karena itu, langkah pertama yang perlu dilakukan adalah memahami isi surat dan memeriksa data yang menjadi dasar permintaan penjelasan.

Mengapa SP2DK Bisa Menimbulkan Kepanikan?
Bagi banyak pelaku usaha, persoalan perpajakan bukan hanya tentang menghitung dan membayar pajak. Ada pula tanggung jawab menjaga pembukuan, menyimpan dokumen transaksi, merekonsiliasi laporan keuangan, serta memastikan bahwa data yang dilaporkan sesuai dengan kondisi usaha sebenarnya.Ketika muncul perbedaan data, wajib pajak mungkin belum memahami penyebabnya. Perbedaan tersebut dapat berkaitan dengan waktu pencatatan transaksi, pembayaran yang belum diterima, transaksi antar-rekening, pinjaman, setoran modal, atau pencatatan pendapatan dan biaya yang membutuhkan penelusuran lebih lanjut.
Tidak semua perbedaan data berarti terdapat pajak yang kurang dibayar. Namun, setiap perbedaan perlu dijelaskan berdasarkan fakta dan bukti yang relevan.Ketidakpahaman terhadap prosedur, kekhawatiran terhadap konsekuensi finansial, dan keterbatasan dokumentasi dapat membuat situasi terasa lebih menekan daripada yang sebenarnya.

Jangan Panik, tetapi Jangan Mengabaikan Surat
Dalam menghadapi SP2DK, wajib pajak sebaiknya tidak langsung menyimpulkan bahwa dirinya bermasalah. Sebaliknya, surat tersebut juga tidak boleh diabaikan.Langkah awal adalah membaca surat secara menyeluruh, memahami periode dan data yang dipertanyakan, kemudian mencocokkannya dengan pembukuan serta dokumen pendukung. Jika ditemukan perbedaan, penyebabnya perlu ditelusuri sebelum tanggapan disampaikan.
Invoice, kontrak, bukti pembayaran, rekening koran, laporan keuangan, dan dokumen lain yang relevan dapat membantu menjelaskan suatu transaksi. Penjelasan harus disusun secara jujur, sistematis, dan sesuai dengan kondisi sebenarnya.
Wajib pajak juga perlu memperhatikan tenggat waktu tanggapan berdasarkan ketentuan yang berlaku. Apabila data yang diminta cukup kompleks atau terdapat hal yang belum dipahami, konsultasi dengan tenaga profesional dapat membantu proses penelaahan dan penyusunan tanggapan.
Administrasi yang Tidak Rapi Dapat Memperumit Klarifikasi
Direktur PT Bali Pro Solusi, Ni Nyoman Ayu Putri Ariani, S.E., M.M., menekankan pentingnya kesiapan administrasi dalam menjalankan bisnis.Menurut perspektif pengelolaan usaha, pembukuan yang tertib bukan hanya dibutuhkan untuk memenuhi kewajiban perpajakan, tetapi juga untuk memastikan bahwa transaksi perusahaan dapat ditelusuri dan dijelaskan ketika diperlukan.
Pengusaha sebaiknya tidak menunggu sampai menerima surat dari kantor pajak untuk mulai memeriksa kelengkapan dokumen. Rekonsiliasi pembukuan dan pelaporan pajak perlu dilakukan secara berkala, termasuk memastikan bahwa pencatatan omzet, biaya, serta transaksi keuangan didukung bukti yang memadai.Bagi perusahaan lokal maupun perusahaan dengan penanaman modal asing (PMA), administrasi yang tertata juga mendukung transparansi dan tata kelola perusahaan yang lebih baik.
SP2DK Harus Dihadapi dengan Data, Bukan Ketakutan
Menerima SP2DK memang dapat menimbulkan kekhawatiran. Namun, respons yang paling tepat adalah memahami persoalan yang diminta untuk dijelaskan, memeriksa dokumen, dan memberikan tanggapan berdasarkan fakta.SP2DK tidak seharusnya langsung dipandang sebagai vonis atas kepatuhan wajib pajak. Pada saat yang sama, proses klarifikasi perlu ditangani secara serius agar pertanyaan dari otoritas pajak dapat dijawab secara tepat.
Bagi pelaku usaha, situasi ini menjadi pengingat bahwa kepatuhan perpajakan tidak hanya berkaitan dengan pembayaran pajak, tetapi juga dengan kualitas pencatatan dan kesiapan administrasi.
Dengan pembukuan yang tertib, dokumen yang lengkap, dan pemahaman terhadap prosedur yang berlaku, wajib pajak dapat menghadapi proses klarifikasi dengan lebih terarah tanpa perlu mengambil kesimpulan secara terburu-buru.
(Ayu05-PBMI)
About The Author